

Analisis pasaran
Tinjauan Pasaran Mingguan: Bank Pusat Menghadapi Ujian Minyak dan Pertumbuhan
Fed, ECB dan Bank of Japan bertemu apabila data GDP AS dan PCE, risiko bekalan minyak dan pendapatan Big Tech bersaing untuk perhatian, 26-30 Oktober 2026.
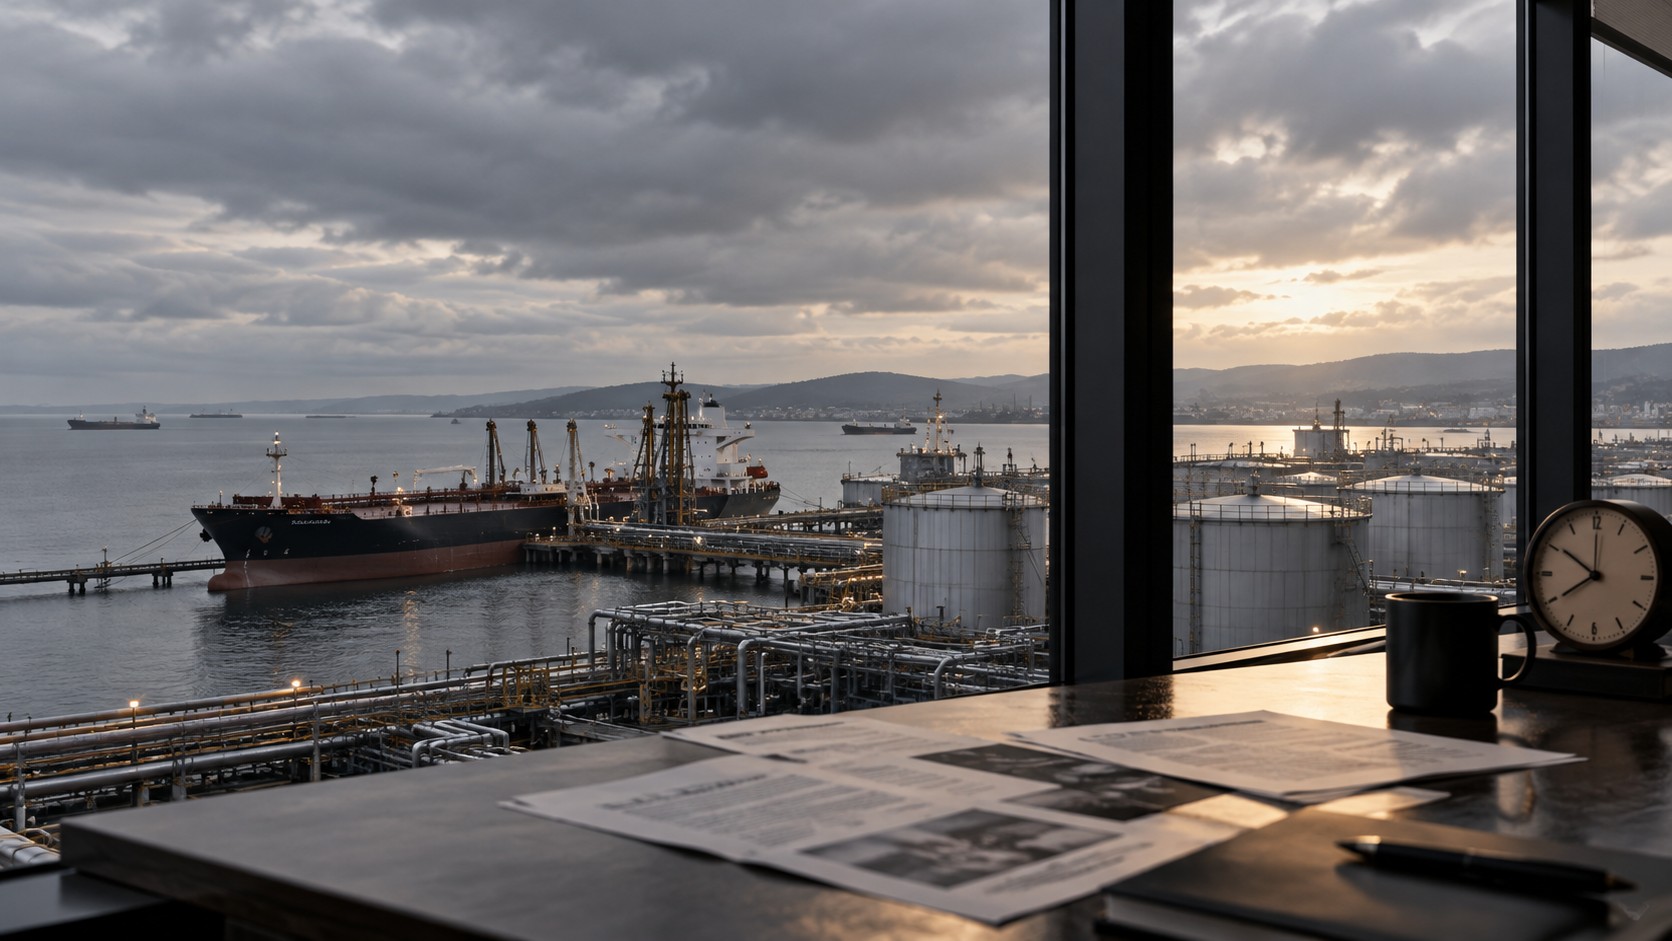
Pasaran memasuki 26-30 Oktober dengan kalendar keputusan yang luar biasa padat. Harga minyak meningkat secara mendadak minggu lalu, tinjauan perniagaan AS terus memberi isyarat permintaan kukuh dan harga jualan yang lebih kukuh, dan saham teknologi utama berada di bawah penelitian yang diperbaharui. Kini Rizab Persekutuan, Bank Pusat Eropah dan Bank of Japan bertemu apabila data pertumbuhan dan inflasi AS baharu tiba. Persoalannya ialah sama ada daya tahan ekonomi boleh wujud bersama tekanan harga tanpa memaksa tindak balas dasar yang lebih keras.
Minggu lepas di Markets
Harga minyak meletakkan kembali persoalan inflasi di atas meja
Minyak mentah Brent ditutup pada $116.72 setong pada hari Jumaat, 23 Oktober, naik 6% untuk minggu ini, menurut Reuters. West Texas Intermediate ditutup pada $103.27, dengan kenaikan mingguan sebanyak 2.3%. Laporan serangan ke atas infrastruktur tenaga Saudi menimbulkan kebimbangan baru tentang gangguan bekalan Timur Tengah. Harga menggerakkan perkara melangkaui pasaran tenaga kerana kos bahan api dan pengangkutan yang mampan boleh mempengaruhi margin perniagaan, harga pengguna dan jangkaan inflasi. Laporan pasaran Reuters
Aktiviti perniagaan AS kekal kukuh, tetapi tekanan harga meningkat
PMI Komposit AS Global S&P adalah 57.6 pada Oktober, turun daripada 58.4 pada September tetapi masih selesa melebihi ambang 50 yang memisahkan pengembangan daripada penguncupan. Tinjauan itu juga menunjukkan bahawa perniagaan menaikkan harga jualan pada kadar terpantas sejak Ogos 2022, manakala kelewatan bekalan dan kos berkaitan tenaga yang lebih tinggi menambah tekanan. PMI ialah penunjuk berasaskan tinjauan, bukan angka pertumbuhan GDP yang disahkan atau keluaran inflasi rasmi. S&P Global, 23 Oktober
Inflasi UK dipercepatkan menjelang Belanjawan
Pejabat Perangkaan Kebangsaan UK melaporkan inflasi CPI September sebanyak 3.5% tahun ke tahun, meningkat daripada 3.1% pada bulan Ogos. Bahan api motor merupakan penyumbang penting kepada peningkatan. Bacaan penting untuk sterling dan sepuhan menjelang Belanjawan UK pada 28 Oktober, apabila langkah fiskal dan ramalan dikemas kini akan dinilai bersama-sama tinjauan inflasi. Pejabat UK untuk Statistik Kebangsaan
Kebimbangan pelaburan AI timbul semula semasa musim pendapatan
Meta melaporkan hasil suku ketiga sebanyak $64.6 bilion, 26% melebihi setahun sebelumnya. Keputusannya juga termasuk caj penyelesaian undang-undang yang besar, menjadikan perbandingan keuntungan mudah kurang bermaklumat. Pelabur terus membahaskan berapa banyak syarikat teknologi mesti berbelanja untuk infrastruktur AI dan seberapa cepat perbelanjaan itu boleh diterjemahkan kepada pulangan. Reuters melaporkan bahawa Nasdaq jatuh 0.7% sepanjang minggu, manakala S&P 500 kehilangan 0.5%. Hasil meta | Recap pasaran Reuters
Apa yang Berubah dan Mengapa Ia Penting Sekarang
Isyarat minggu lepas ditarik ke arah yang berbeza. Permintaan perniagaan yang kukuh menunjukkan ekonomi AS mungkin dapat menyerap kos pinjaman yang terhad, namun permintaan yang sama dan harga tenaga yang lebih tinggi boleh menyebabkan inflasi lebih sukar dibendung. Keluaran GDP AS dan PCE akan datang akan menguji keseimbangan itu menggunakan data ekonomi rasmi dan bukannya tinjauan perniagaan.
Tenaga bukan cerita sehala. Reuters melaporkan pengunduran awal Isnin dalam minyak mentah kerana usaha diplomatik menimbulkan harapan untuk meredakan ketegangan, walaupun ketika serangan dan risiko bekalan berterusan. Peralihan itu menunjukkan mengapa penyelesaian minyak Jumaat lalu adalah konteks, bukan petikan langsung atau ramalan. Reuters, awal 26 Oktober
Pada masa yang sama, kawasan euro menghadapi inflasi yang tinggi dan ketidaktentuan politik di Perancis, UK menghadapi pengumuman fiskal yang diawasi dengan teliti, dan yen kekal sensitif terhadap tinjauan dasar Bank of Japan. Inilah sebabnya mengapa cerita pasaran minggu ini lebih luas daripada satu keputusan kadar faedah AS: jangkaan dasar relatif, bekalan tenaga dan pelaburan korporat mungkin semuanya penting.
Minggu Ini untuk Menonton
1. Rabu, 28 Oktober: Keputusan Rizab Persekutuan
Jawatankuasa Pasaran Terbuka Persekutuan bermesyuarat pada 27-28 Oktober. Pengumuman dasarnya dijadualkan pada 18:00 UTC pada hari Rabu, diikuti dengan sidang akhbar pada 18:30 UTC. Julat sasaran dinaikkan kepada 3.75%-4.00% pada bulan September. Persoalan penting bukan sahaja sama ada julat berubah, tetapi bagaimana pegawai menggambarkan keseimbangan antara aktiviti berdaya tahan, risiko inflasi dan keperluan untuk mengetatkan lagi. Kalendar Rizab Persekutuan | keputusan September
Tonton: penilaian penyata tentang inflasi dan aktiviti, perubahan dalam bahasa dasar dan jawapan pengerusi tentang keputusan masa depan. Pasangan dolar AS, hasil Perbendaharaan, emas dan ekuiti AS mungkin sensitif terhadap kejutan. Bank pusat Kanada juga mengumumkan keputusannya lebih awal hari itu pada 13:45 UTC, menambah potensi pemangkin berasingan untuk USD/CAD. Jadual Bank of Canada
2. Khamis, 29 Oktober: GDP AS dan inflasi PCE
Biro Analisis Ekonomi dijadualkan mengeluarkan anggaran awal GDP AS suku ketiga dan Pendapatan Peribadi dan Pengeluaran September pada 12:30 UTC (08:30 AS Timur). Keluaran terakhir termasuk indeks harga PCE, ukuran inflasi yang diawasi rapi oleh Rizab Persekutuan. Ini adalah laporan berasingan yang tiba pada masa yang sama, bukan dua anggaran penunjuk yang sama. Kalendar keluaran BEA
Tonton: sumbangan perbelanjaan dan pelaburan pengguna kepada GDP, bacaan inflasi PCE bulanan dan tahunan, dan ukuran harga teras asas. Pertumbuhan yang kukuh berpasangan dengan inflasi yang berterusan akan menceritakan kisah yang berbeza daripada pertumbuhan yang perlahan di samping tekanan harga. Pembebasan itu mengikuti keputusan Fed, jadi ia mungkin mendorong pasaran untuk menilai semula apa yang dikatakan pembuat dasar pada hari sebelumnya.
3. Khamis-Jumaat: Keputusan dasar ECB dan Bank of Japan
Bank Pusat Eropah mengakhiri mesyuaratnya pada hari Khamis, 29 Oktober. Keputusannya biasanya diterbitkan pada 13:15 UTC, dengan sidang akhbar pada 13:45 UTC. Kadar kemudahan deposit ECB telah berada pada 2.50% sejak September. Keluaran Eurostat terperinci terkini menunjukkan inflasi kawasan euro pada 3.8% pada September, meningkat daripada 3.2% pada Ogos, dengan tenaga memberikan sumbangan yang besar. Pasaran akan mendengar bagaimana ECB menimbang tekanan itu terhadap prospek pertumbuhan dan keadaan kewangan. Kalendar mesyuarat ECB | jadual keputusan | Inflasi Eurostat
Bank of Japan bermesyuarat pada 29-30 Oktober dan dijadualkan mengeluarkan keputusannya serta Laporan Tinjauan yang dikemas kini pada hari Jumaat, 30 Oktober. Pengumumannya tidak mempunyai masa penerbitan awal yang tetap. Pasangan Yen mungkin bertindak balas kepada keputusan, ramalan baharu dan sebarang perbincangan mengenai normalisasi dasar selanjutnya. Jadual Bank Jepun
4. Rancangan fiskal UK dan pendapatan Big Tech menambah satu lagi ujian
Belanjawan UK disahkan pada hari Rabu, 28 Oktober, walaupun masa mula yang tepat tidak disahkan dalam pengumuman tarikh rasmi. Pelan cukai, perbelanjaan dan pinjaman, di samping ramalan fiskal yang dikemas kini, mungkin mempengaruhi hasil bon kerajaan UK dan sterling. Pengumuman Perbendaharaan HM
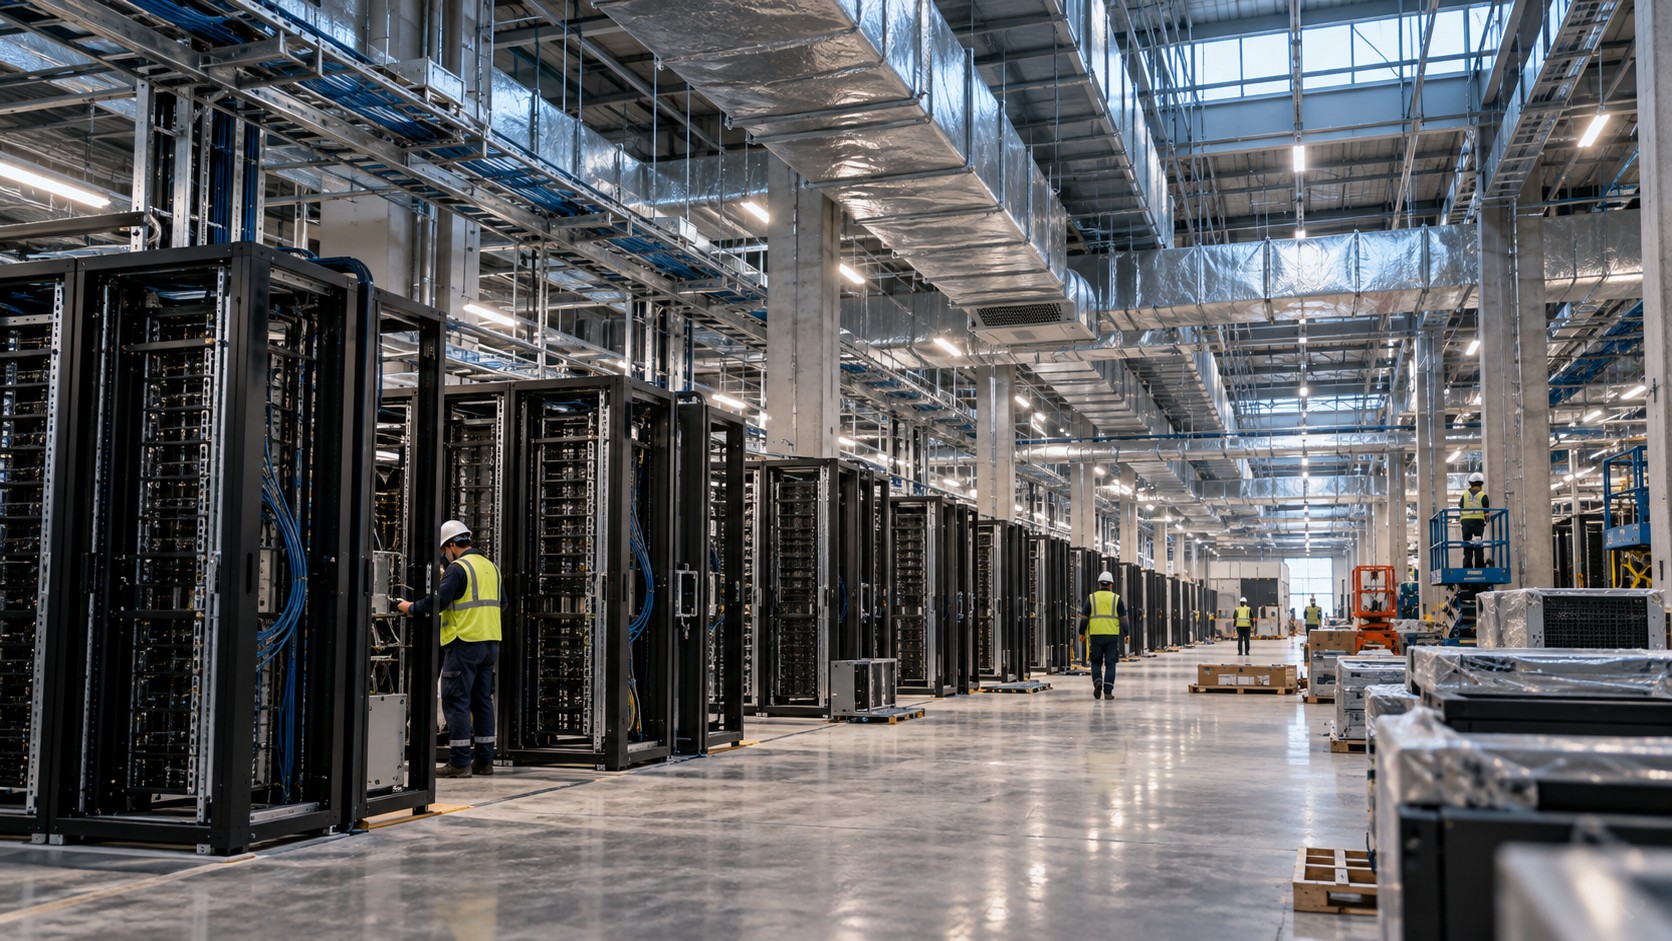
Ilustrasi editorial: pembinaan pusat data mewakili skala fizikal pelaburan infrastruktur teknologi. Bukan gambar kemudahan syarikat tertentu.
Microsoft dan Alphabet dijadualkan melaporkan pada hari Rabu, 28 Oktober, dengan panggilan pendapatan Amazon dijadualkan pada Khamis, 29 Oktober. Selepas turun naik minggu lepas, pelabur mungkin menumpukan pada permintaan awan, perbelanjaan infrastruktur AI dan panduan pengurusan berbanding hasil tajuk sahaja. Laporan ini boleh menjejaskan saham teknologi utama dan indeks ekuiti, tetapi hala tujunya tidak boleh disimpulkan terlebih dahulu. Perhubungan pelabur Microsoft | Hubungan pelabur Amazon
Pasaran untuk Dilihat
Instrumen berikut adalah berkaitan dengan acara yang dijadualkan minggu ini. Ini adalah panduan kepada bakal pemandu, bukan set isyarat beli atau jual.
- Emas (XAUUSD): Perhatikan bagaimana hasil sebenar AS, dolar dan permintaan untuk aset pertahanan bertindak balas terhadap inflasi Fed dan PCE.
- EUR/USD: Bandingkan mesej Fed dengan penilaian ECB terhadap inflasi dan pertumbuhan, dan bukannya melihat salah satu keputusan secara berasingan.
- GBP/USD dan UK meningkat: Belanjawan, ramalan fiskal dan bacaan CPI yang lebih tinggi minggu lepas mencipta set risiko khusus UK.
- USD/JPY: Interaksi hasil Perbendaharaan AS dan tinjauan dasar Bank of Japan amat relevan semasa mesyuarat bank pusat yang bertindih.
- Minyak mentah Brent: Keselamatan bekalan, perkembangan diplomatik dan jangkaan permintaan kekal penting selepas peningkatan mendadak minggu lalu.
- Indeks ekuiti AS: Panduan Fed, data GDP/PCE dan pandangan pelaburan syarikat awan terbesar mungkin mempengaruhi penilaian teknologi dan selera risiko yang lebih luas.
Selayang Pandang Minggu
Waktu berada dalam UTC. US Eastern ialah UTC-4 minggu ini; London ialah UTC+0 selepas perubahan jam 25 Oktober. Sahkan jadual dengan penganjur sebelum bertindak.
| tarikh | Peristiwa | Masa (UTC) | Pasaran yang berkaitan |
|---|---|---|---|
| Rabu 28 Okt | Belanjawan UK | Tidak disahkan | GBP, UK meningkat |
| Rabu 28 Okt | Keputusan kadar Bank of Canada | 13:45 | CAD, USD/CAD |
| Rabu 28 Okt | Keputusan kadar Rizab Persekutuan | 18:00 | USD, emas, hasil, indeks |
| Rabu 28 Okt | keputusan Microsoft dan Alphabet | Selepas pasaran AS ditutup | saham teknologi AS |
| Kha 29 Okt | Anggaran pendahuluan GDP Q3 AS + data PCE September | 12:30 | USD, emas, indeks |
| Kha 29 Okt | keputusan dasar ECB / sidang akhbar | 13:15 / 13:45 | EUR, bon kawasan euro |
| Kha 29 Okt | Panggilan pendapatan Amazon Q3 | 21:00 | saham teknologi AS |
| Jumaat 30 Okt | Keputusan dan pandangan Bank of Japan | Tidak tetap | JPY, aset Jepun |
| Jumaat 30 Okt | Anggaran kilat awal GDP Q3 kawasan euro | Sahkan dengan Eurostat | EUR, indeks kawasan euro |
Sumber: Fed, BoC, BEA, ECB, BoJ, HM Treasury, Eurostat dan halaman perhubungan pelabur syarikat. Jadual keluaran boleh berubah.
Apa yang Boleh Mengubah Cerita?
Tiga perkembangan boleh mengubah tafsiran data berjadual. Pertama, perubahan dalam situasi keselamatan Timur Tengah boleh menggerakkan harga tenaga secara bebas daripada komunikasi bank pusat. Kedua, campuran mengejutkan pertumbuhan GDP dan inflasi PCE boleh menjadikan bahasa Fed Rabu kelihatan lebih atau kurang sesuai dalam beberapa jam. Ketiga, pendapatan teknologi boleh mengubah penilaian pelabur terhadap kos dan masa pulangan pelaburan AI, mempengaruhi sentimen ekuiti walaupun pengeluaran makroekonomi tidak mengejutkan.
Pasaran juga mungkin bertindak balas secara berbeza terhadap keluaran yang sama bergantung pada harga yang telah ditetapkan. Itulah sebabnya arah pergerakan harga tidak seharusnya dianggap sebagai bukti automatik tentang maksud data asas.
Minggu secara ringkas
- Komunikasi bank pusat adalah fokus utama yang dijadualkan. Fed, ECB dan Bank of Japan bertemu secara berturut-turut, dengan Kanada juga membuat keputusan pada hari Rabu.
- GDP AS dan PCE tiba bersama pada hari Khamis. Gabungan itu mungkin menguji sama ada permintaan yang kukuh mereda atau mengukuhkan tekanan inflasi.
- Pelaburan minyak dan AI kekal sebagai kad bebas utama. Tajuk berita bekalan tenaga dan pendapatan hyperscaler boleh mengubah sentimen pasaran secara bebas daripada keputusan kadar.
Sumber dan Kaedah
Tinjauan ini disediakan pada hari Isnin, 26 Oktober 2026, sebelum keluaran berjadual utama minggu ini. Angka dari minggu sebelumnya dikaitkan dengan agensi statistik rasmi, pendedahan syarikat, pelaporan tinjauan S&P Global dan liputan pasaran Reuters. Masa yang dijadualkan telah disemak pada kalendar utama jika tersedia. Tiada keputusan yang tidak diterbitkan, anggaran konsensus atau pergerakan harga masa hadapan diandaikan.
- Reuters, pasaran global ditutup, 23 Oktober 2026
- Reuters, kemas kini pasaran minyak, awal 26 Oktober 2026
- S&P Global, PMI kilat AS Oktober, 23 Oktober 2026
- ONS, September 2026 inflasi harga pengguna UK
- Meta, keputusan suku ketiga 2026
- Rizab Persekutuan, kalendar mesyuarat Oktober
- Jadual keluaran US BEA, 2026
- ECB, kalendar Majlis Pentadbiran
- Bank of Japan, kalendar mesyuarat dasar monetari
- Bank of Canada, notis keputusan Oktober
- HM Treasury, tarikh Belanjawan UK
Amaran risiko: Berdagang tukaran asing berleveraj dan CFDs membawa tahap risiko yang tinggi dan mungkin tidak sesuai untuk semua pelabur. Artikel ini ialah maklumat pasaran umum, bukan nasihat pelaburan, cadangan atau ramalan pulangan masa hadapan.
Baca seterusnya