

Phân tích thị trường
Triển vọng thị trường hàng tuần: Các ngân hàng trung ương đối mặt với bài kiểm tra tăng trưởng và dầu mỏ
Fed, ECB và Ngân hàng Nhật Bản họp nhau khi dữ liệu GDP và PCE của Hoa Kỳ, rủi ro về nguồn cung dầu và thu nhập của Big Tech cạnh tranh để thu hút sự chú ý, từ ngày 26 đến ngày 30 tháng 10 năm 2026.
Thị trường bước vào ngày 26-30/10 với lịch quyết định đông đúc bất thường. Giá dầu tăng mạnh trong tuần trước, các cuộc khảo sát kinh doanh ở Mỹ tiếp tục cho thấy nhu cầu mạnh mẽ và giá bán ổn định hơn, đồng thời các cổ phiếu công nghệ lớn lại bị giám sát chặt chẽ. Bây giờ Cục Dự trữ Liên bang, Ngân hàng Trung ương Châu Âu và Ngân hàng Nhật Bản họp mặt khi dữ liệu lạm phát và tăng trưởng mới của Mỹ được công bố. Câu hỏi đặt ra là liệu khả năng phục hồi kinh tế có thể cùng tồn tại với áp lực giá cả mà không buộc phải có phản ứng chính sách cứng rắn hơn hay không.
Tuần trước trên thị trường
Giá dầu đặt câu hỏi lạm phát trở lại bàn đàm phán
Theo Reuters, dầu thô Brent ổn định ở mức 116,72 USD/thùng vào thứ Sáu, ngày 23 tháng 10, tăng 6% trong tuần. Trung cấp West Texas đóng cửa ở mức 103,27 USD, với mức tăng hàng tuần là 2,3%. Các báo cáo về các cuộc tấn công vào cơ sở hạ tầng năng lượng của Saudi đã làm dấy lên mối lo ngại mới về sự gián đoạn nguồn cung ở Trung Đông. Giá cả vượt ra ngoài thị trường năng lượng vì chi phí vận chuyển và nhiên liệu bền vững có thể ảnh hưởng đến lợi nhuận kinh doanh, giá tiêu dùng và kỳ vọng lạm phát. Báo cáo thị trường của Reuters
Hoạt động kinh doanh của Mỹ vẫn mạnh mẽ nhưng áp lực giá tăng
PMI tổng hợp nhanh chóng của S&P Global US là 57,6 trong tháng 10, giảm so với mức 58,4 trong tháng 9 nhưng vẫn ở mức thoải mái trên ngưỡng 50, ranh giới giữa sự mở rộng và sự thu hẹp. Cuộc khảo sát cũng chỉ ra rằng các doanh nghiệp đang tăng giá bán với tốc độ nhanh nhất kể từ tháng 8 năm 2022, trong khi nguồn cung bị chậm trễ và chi phí liên quan đến năng lượng cao hơn đã gây thêm áp lực. PMI là một chỉ số dựa trên khảo sát, không phải là con số tăng trưởng GDP được xác nhận hay số liệu lạm phát chính thức. S&P Toàn cầu, ngày 23 tháng 10
Lạm phát ở Anh tăng nhanh trước Ngân sách
Văn phòng Thống kê Quốc gia Vương quốc Anh báo cáo lạm phát CPI tháng 9 là 3,5% so với cùng kỳ năm ngoái, tăng từ mức 3,1% trong tháng Tám. Nhiên liệu động cơ là một đóng góp quan trọng cho sự gia tăng. Dữ liệu quan trọng đối với đồng bảng Anh và mạ vàng trước Ngân sách Vương quốc Anh vào ngày 28 tháng 10, khi các biện pháp tài chính và dự báo cập nhật sẽ được đánh giá cùng với triển vọng lạm phát. Văn phòng Thống kê Quốc gia Vương quốc Anh
Mối lo ngại về đầu tư AI lại nổi lên trong mùa thu nhập
Meta báo cáo doanh thu quý 3 là 64,6 tỷ USD, cao hơn 26% so với một năm trước đó. Kết quả của nó cũng bao gồm một khoản phí giải quyết pháp lý đáng kể, khiến cho việc so sánh lợi nhuận đơn giản trở nên ít thông tin hơn. Các nhà đầu tư tiếp tục tranh luận về việc các công ty công nghệ phải chi bao nhiêu cho cơ sở hạ tầng AI và mức chi tiêu đó có thể chuyển thành lợi nhuận nhanh đến mức nào. Reuters đưa tin Nasdaq giảm 0,7% trong tuần, trong khi S&P 500 mất 0,5%. Kết quả meta | Tóm tắt thị trường của Reuters
Điều gì đã thay đổi và tại sao nó lại quan trọng bây giờ
Các tín hiệu của tuần trước đã kéo theo các hướng khác nhau. Nhu cầu kinh doanh mạnh mẽ cho thấy nền kinh tế Mỹ có thể chịu được chi phí đi vay hạn chế, tuy nhiên nhu cầu tương tự và giá năng lượng cao hơn có thể khiến lạm phát khó kiềm chế hơn. Các bản công bố GDP và PCE sắp tới của Hoa Kỳ sẽ kiểm tra sự cân bằng đó bằng cách sử dụng dữ liệu kinh tế chính thức thay vì khảo sát kinh doanh.
Năng lượng không phải là câu chuyện một chiều. Reuters đưa tin giá dầu thô giảm vào đầu ngày thứ Hai khi các nỗ lực ngoại giao làm tăng hy vọng giảm bớt căng thẳng, ngay cả khi các cuộc tấn công và rủi ro nguồn cung vẫn tồn tại. Sự thay đổi đó cho thấy tại sao kết quả thanh toán dầu vào thứ Sáu tuần trước là bối cảnh chứ không phải là báo giá trực tiếp hay dự báo. Reuters, đầu ngày 26 tháng 10
Đồng thời, khu vực đồng euro phải đối mặt với lạm phát gia tăng và bất ổn chính trị ở Pháp, Vương quốc Anh phải đối mặt với thông báo tài chính được theo dõi chặt chẽ và đồng yên vẫn nhạy cảm với triển vọng chính sách của Ngân hàng Nhật Bản. Đây là lý do vì sao câu chuyện thị trường trong tuần này rộng hơn một quyết định lãi suất duy nhất của Mỹ: kỳ vọng chính sách tương đối, nguồn cung năng lượng và đầu tư doanh nghiệp đều có thể quan trọng.
Tuần này để xem
1. Thứ Tư, ngày 28 tháng 10: Quyết định của Cục Dự trữ Liên bang
Ủy ban Thị trường mở Liên bang họp vào ngày 27-28 tháng 10. Thông báo chính sách của nó được lên kế hoạch vào lúc 18:00 UTC vào thứ Tư, sau đó là cuộc họp báo lúc 18:30 UTC. Phạm vi mục tiêu đã được nâng lên 3,75% -4,00% trong tháng 9. Câu hỏi quan trọng không chỉ đơn giản là liệu phạm vi có thay đổi hay không mà là cách các quan chức mô tả sự cân bằng giữa hoạt động kiên cường, rủi ro lạm phát và nhu cầu thắt chặt hơn nữa. Lịch dự trữ liên bang | Quyết định tháng 9
Xem: đánh giá của tuyên bố về lạm phát và hoạt động, những thay đổi trong ngôn ngữ chính sách và câu trả lời của chủ tịch về các quyết định trong tương lai. Các cặp đô la Mỹ, lãi suất trái phiếu kho bạc, vàng và chứng khoán Mỹ có thể nhạy cảm với những bất ngờ. Ngân hàng trung ương Canada cũng công bố quyết định của mình sớm hơn vào lúc 13:45 UTC ngày hôm đó, bổ sung thêm chất xúc tác tiềm năng riêng cho USD/CAD. Lịch trình của Ngân hàng Canada
2. Thứ Năm, ngày 29 tháng 10: GDP Hoa Kỳ và lạm phát PCE
Cục Phân tích Kinh tế dự kiến sẽ công bố ước tính trước về GDP quý 3 của Hoa Kỳ cũng như Thu nhập và Chi tiêu Cá nhân tháng 9 vào lúc 12:30 UTC (08:30 Miền Đông Hoa Kỳ). Bản phát hành thứ hai bao gồm chỉ số giá PCE, một thước đo lạm phát được Cục Dự trữ Liên bang theo dõi chặt chẽ. Đây là những báo cáo riêng biệt đến cùng một lúc, không phải hai ước tính của cùng một chỉ số. Lịch phát hành BEA
Xem: sự đóng góp của chi tiêu và đầu tư của người tiêu dùng vào GDP, chỉ số lạm phát PCE hàng tháng và hàng năm cũng như thước đo giá cốt lõi cơ bản. Tăng trưởng mạnh mẽ kết hợp với lạm phát dai dẳng sẽ kể một câu chuyện khác với tăng trưởng đang chậm lại cùng với áp lực giá cả. Việc công bố này tuân theo quyết định của Fed, vì vậy nó có thể khiến thị trường đánh giá lại những gì các nhà hoạch định chính sách đã nói vào ngày hôm trước.
3. Thứ Năm-Thứ Sáu: Các quyết định chính sách của ECB và Ngân hàng Nhật Bản
Ngân hàng Trung ương Châu Âu kết thúc cuộc họp vào thứ Năm, ngày 29 tháng 10. Quyết định của nó thường được công bố lúc 13:15 UTC, với cuộc họp báo lúc 13:45 UTC. Lãi suất cơ sở tiền gửi ECB đã đứng ở mức 2,50% kể từ tháng 9. Bản phát hành chi tiết mới nhất của Eurostat cho thấy lạm phát tại khu vực đồng euro ở mức 3,8% trong tháng 9, tăng từ mức 3,2% trong tháng 8, trong đó năng lượng đóng góp lớn. Các thị trường sẽ lắng nghe xem ECB cân nhắc áp lực đó như thế nào đối với triển vọng tăng trưởng và điều kiện tài chính. Lịch họp ECB | thời gian biểu quyết định | Lạm phát Eurostat
Ngân hàng Nhật Bản họp vào ngày 29-30 tháng 10 và dự kiến sẽ công bố quyết định cũng như Báo cáo triển vọng cập nhật vào thứ Sáu, ngày 30 tháng 10. Thông báo của nó không có thời gian công bố trước cố định. Cặp Yên có thể phản hồi lại quyết định, dự báo mới và bất kỳ cuộc thảo luận nào về việc bình thường hóa chính sách hơn nữa. Lịch trình của Ngân hàng Nhật Bản
4. Kế hoạch tài chính của Vương quốc Anh và thu nhập của Big Tech thêm một thử thách khác
Ngân sách Vương quốc Anh được xác nhận vào thứ Tư, ngày 28 tháng 10, mặc dù thời gian bắt đầu chính xác không được xác nhận trong thông báo ngày chính thức. Kế hoạch thuế, chi tiêu và vay mượn, cùng với các dự báo tài chính cập nhật, có thể ảnh hưởng đến lợi suất trái phiếu chính phủ Anh và đồng bảng Anh. Thông báo của Kho bạc HM
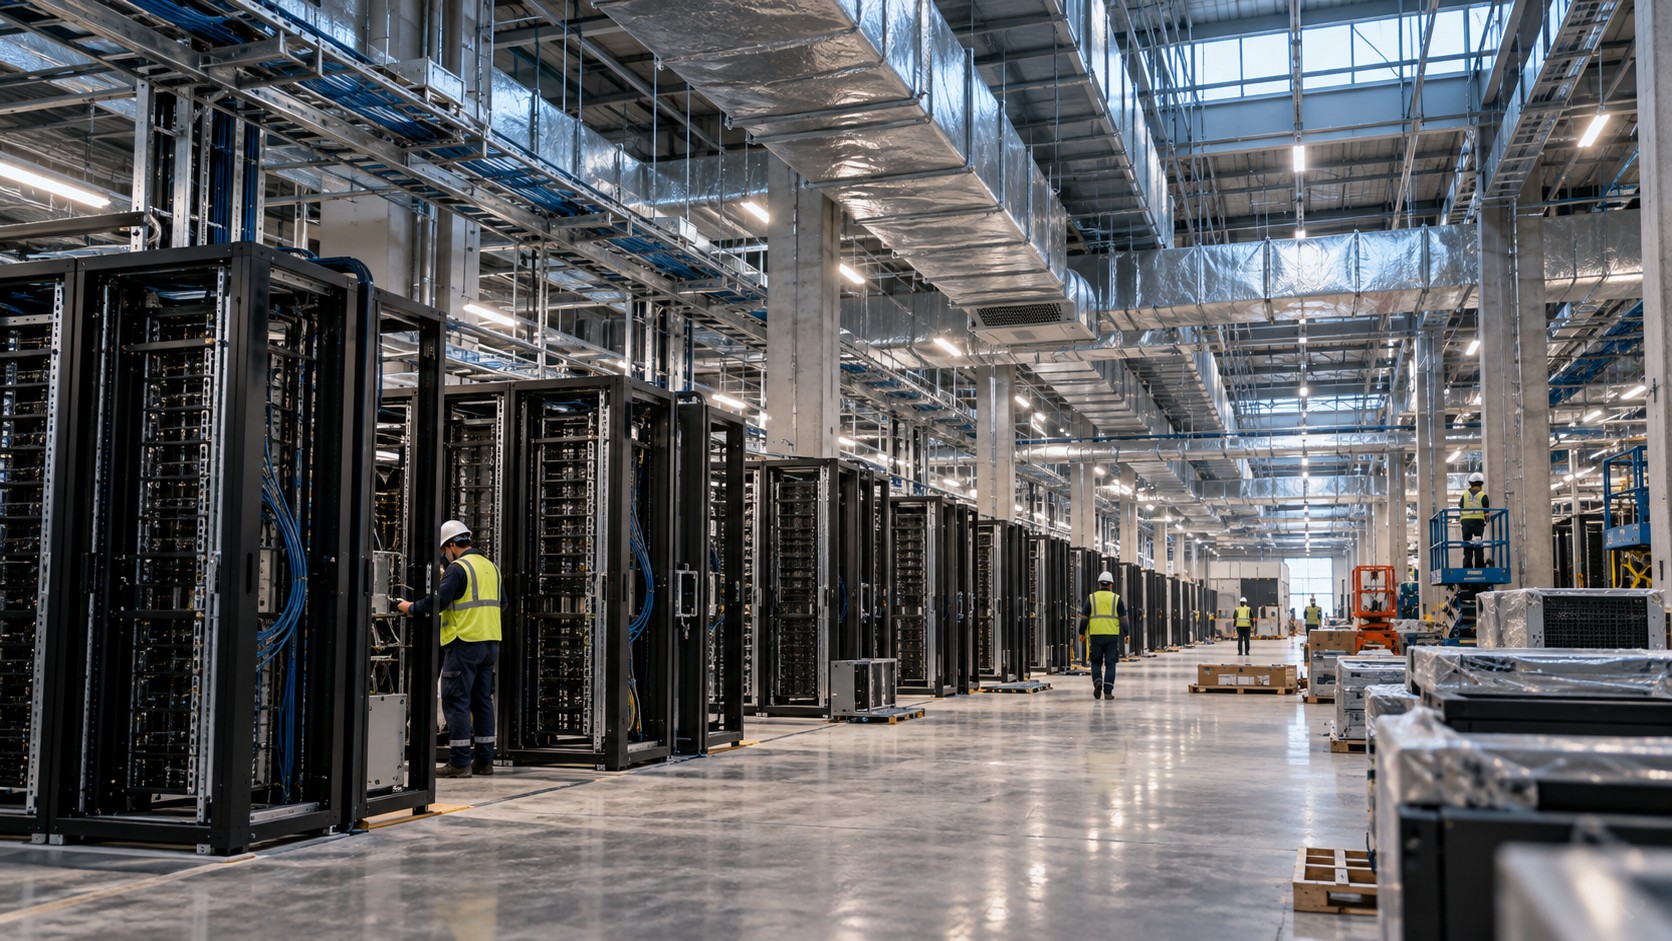
Minh họa biên tập: xây dựng trung tâm dữ liệu thể hiện quy mô vật chất của đầu tư cơ sở hạ tầng công nghệ. Không phải là một bức ảnh của một cơ sở công ty cụ thể.
Microsoft và Alphabet dự kiến sẽ báo cáo vào thứ Tư, ngày 28 tháng 10, còn cuộc họp công bố thu nhập của Amazon được lên lịch vào thứ Năm, ngày 29 tháng 10. Sau biến động của tuần trước, các nhà đầu tư có thể tập trung vào nhu cầu đám mây, hướng dẫn quản lý và chi tiêu cơ sở hạ tầng AI thay vì chỉ tập trung vào doanh thu. Những báo cáo này có thể ảnh hưởng đến các cổ phiếu công nghệ và chỉ số vốn chủ sở hữu chính, nhưng không thể suy đoán trước hướng đi của chúng. Quan hệ nhà đầu tư của Microsoft | Quan hệ nhà đầu tư Amazon
Thị trường cần theo dõi
Các công cụ sau đây có liên quan đến các sự kiện đã lên lịch trong tuần. Đây là hướng dẫn cho các trình điều khiển tiềm năng, không phải là tập hợp các tín hiệu mua hoặc bán.
- Vàng (XAUUSD): Xem lợi suất thực của Hoa Kỳ, đồng đô la và nhu cầu đối với tài sản phòng thủ phản ứng như thế nào trước lạm phát của Fed và PCE.
- EUR/USD: So sánh thông điệp của Fed với đánh giá của ECB về lạm phát và tăng trưởng, thay vì xem xét từng quyết định một cách riêng lẻ.
- Tỷ giá GBP/USD và Vương quốc Anh: Ngân sách, dự báo tài chính và chỉ số CPI cao hơn trong tuần trước tạo ra một loạt rủi ro cụ thể cho Vương quốc Anh.
- USD/JPY: Sự tương tác giữa lãi suất Kho bạc Hoa Kỳ và triển vọng chính sách của Ngân hàng Nhật Bản đặc biệt có liên quan trong các cuộc họp ngân hàng trung ương chồng chéo.
- Dầu thô Brent: An ninh nguồn cung, diễn biến ngoại giao và kỳ vọng về nhu cầu vẫn quan trọng sau đợt tăng mạnh tuần trước.
- Chỉ số chứng khoán của Hoa Kỳ: Hướng dẫn của Fed, dữ liệu GDP/PCE và triển vọng đầu tư của các công ty đám mây lớn nhất có thể ảnh hưởng đến việc định giá công nghệ và khẩu vị rủi ro rộng hơn.
Tổng quan về tuần
Thời gian tính theo UTC. Miền Đông Hoa Kỳ là UTC-4 trong tuần này; Luân Đôn là UTC+0 sau khi thay đổi đồng hồ vào ngày 25 tháng 10. Xác nhận lịch trình với ban tổ chức trước khi hành động.
| Ngày | Sự kiện | Thời gian (UTC) | Thị trường liên quan |
|---|---|---|---|
| Thứ tư 28 tháng 10 | Ngân sách Vương quốc Anh | Chưa được xác nhận | GBP, mạ vàng Anh |
| Thứ tư 28 tháng 10 | Quyết định lãi suất của Ngân hàng Canada | 13:45 | CAD, USD/CAD |
| Thứ tư 28 tháng 10 | Quyết định lãi suất của Cục Dự trữ Liên bang | 18:00 | USD, vàng, lợi suất, chỉ số |
| Thứ tư 28 tháng 10 | Kết quả của Microsoft và Alphabet | Sau khi thị trường Mỹ đóng cửa | cổ phiếu công nghệ Mỹ |
| Thứ năm 29 tháng 10 | Ước tính tạm ứng GDP quý 3 của Hoa Kỳ + Dữ liệu PCE tháng 9 | 12:30 | USD, vàng, chỉ số |
| Thứ năm 29 tháng 10 | Quyết định chính sách / họp báo ECB | 13:15 / 13:45 | EUR, trái phiếu khu vực đồng euro |
| Thứ năm 29 tháng 10 | Cuộc gọi thu nhập quý 3 của Amazon | 21:00 | cổ phiếu công nghệ Mỹ |
| Thứ sáu 30 tháng 10 | Quyết định và triển vọng của Ngân hàng Nhật Bản | Không cố định | JPY, tài sản của Nhật Bản |
| Thứ sáu 30 tháng 10 | Ước tính sơ bộ GDP quý 3 của khu vực đồng Euro | Xác nhận với Eurostat | EUR, chỉ số khu vực đồng euro |
Nguồn: Fed, BoC, BEA, ECB, BoJ, HM Kho bạc, Eurostat và các trang quan hệ nhà đầu tư của công ty. Lịch phát hành có thể thay đổi.
Điều gì có thể thay đổi câu chuyện?
Ba sự phát triển có thể thay đổi cách giải thích dữ liệu theo lịch trình. Đầu tiên, sự thay đổi trong tình hình an ninh Trung Đông có thể tác động đến giá năng lượng một cách độc lập với thông tin liên lạc của ngân hàng trung ương. Thứ hai, sự kết hợp đáng ngạc nhiên giữa tăng trưởng GDP và lạm phát PCE có thể khiến tuyên bố của Fed vào thứ Tư có vẻ phù hợp hơn trong vài giờ tới. Thứ ba, thu nhập từ công nghệ có thể thay đổi đánh giá của các nhà đầu tư về chi phí và thời gian thu hồi vốn đầu tư AI, ảnh hưởng đến tâm lý cổ phiếu ngay cả khi các công bố kinh tế vĩ mô không có gì đáng ngạc nhiên.
Thị trường cũng có thể phản ứng khác nhau với cùng một bản phát hành tùy thuộc vào những gì đã được định giá. Đó là lý do tại sao hướng di chuyển của giá không nên được coi là bằng chứng tự động về ý nghĩa của dữ liệu cơ bản.
Tóm tắt tuần
- Truyền thông ngân hàng trung ương là trọng tâm dự kiến chính. Fed, ECB và Ngân hàng Nhật Bản sẽ họp liên tiếp và Canada cũng sẽ đưa ra quyết định vào thứ Tư.
- GDP và PCE của Hoa Kỳ sẽ đến cùng nhau vào thứ Năm. Sự kết hợp này có thể kiểm tra xem nhu cầu mạnh mẽ đang giảm bớt hay củng cố áp lực lạm phát.
- Đầu tư vào dầu mỏ và AI vẫn là những lĩnh vực chính. Các tiêu đề về nguồn cung năng lượng và thu nhập siêu quy mô có thể thay đổi tâm lý thị trường một cách độc lập với các quyết định về lãi suất.
Nguồn và phương pháp
Triển vọng này đã được chuẩn bị vào Thứ Hai, ngày 26 tháng 10 năm 2026, trước các bản phát hành chính theo lịch trình trong tuần. Số liệu từ tuần trước được cung cấp từ các cơ quan thống kê chính thức, thông tin công bố của công ty, báo cáo khảo sát của S&P Global và tin tức thị trường của Reuters. Thời gian dự kiến đã được kiểm tra dựa trên lịch chính nếu có. Không có kết quả chưa được công bố, ước tính đồng thuận hoặc biến động giá trong tương lai nào được giả định.
- Reuters, thị trường toàn cầu đóng cửa, ngày 23 tháng 10 năm 2026
- Reuters, cập nhật thị trường dầu mỏ, đầu ngày 26 tháng 10 năm 2026
- S&P Global, PMI chớp nhoáng tháng 10 của Hoa Kỳ, ngày 23 tháng 10 năm 2026
- ONS, lạm phát giá tiêu dùng tháng 9 năm 2026 ở Anh
- Meta, kết quả quý 3 năm 2026
- Cục Dự trữ Liên bang, lịch họp tháng 10
- BEA Hoa Kỳ, lịch phát hành năm 2026
- ECB, lịch Hội đồng quản trị
- Ngân hàng Nhật Bản, lịch họp chính sách tiền tệ
- Ngân hàng Canada, thông báo quyết định tháng 10
- Kho bạc HM, Ngày ngân sách Vương quốc Anh
Cảnh báo rủi ro: Giao dịch ngoại hối và CFDs có đòn bẩy có mức độ rủi ro cao và có thể không phù hợp với tất cả các nhà đầu tư. Bài viết này là thông tin chung về thị trường, không phải lời khuyên đầu tư, khuyến nghị hay dự đoán lợi nhuận trong tương lai.
Đọc tiếp